
Seguro de comunidades de propietarios en la Costa del Sol: qué cubre y quién decide
¿Presidente o propietario? Descubre qué cubre el seguro de comunidades en Marbella, qué no, y por qué es imprescindible. Pide presupuesto sin compromiso.
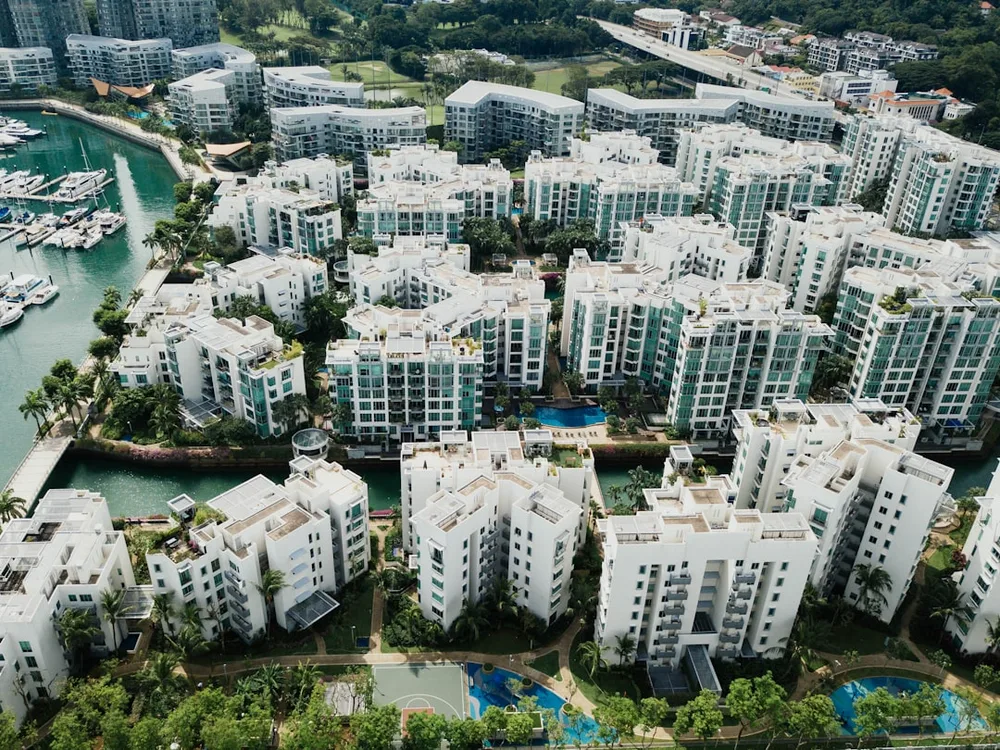
Si eres presidente de una comunidad o propietario en una urbanización de la Costa del Sol, sabes mejor que nadie lo que implica gestionar espacios comunes: piscinas, jardines, garajes, ascensores… Y cuando algo falla —una tubería que revienta, un visitante que se cae en la escalera, un incendio en el trastero— la pregunta siempre es la misma: ¿quién paga esto? Ahí es donde entra el seguro de comunidades de propietarios en Marbella.
¿Qué cubre exactamente el seguro de comunidades?
El seguro de comunidades protege todo lo que pertenece a la comunidad en su conjunto, no a los propietarios de forma individual. Básicamente, cubre cuatro grandes áreas:
- Daños al edificio y zonas comunes: incendios, explosiones, fenómenos atmosféricos, rotura de cristales en zonas comunes, vandalismo…
- Daños por agua: fugas, roturas de tuberías, filtraciones que afectan a elementos comunes o a pisos de abajo. Es uno de los siniestros más frecuentes en las urbanizaciones de la zona.
- Responsabilidad civil de la comunidad: cubre las reclamaciones de terceros por daños ocurridos en zonas comunes. Si un vecino o un visitante se lesiona en la piscina, en el garaje o en la escalera, la comunidad responde… y el seguro también.
- Defensa jurídica: cubre los gastos legales si la comunidad se ve envuelta en un litigio, algo más habitual de lo que parece en zonas con muchas urbanizaciones y propietarios internacionales.
¿Qué NO cubre el seguro de comunidades?
Aquí está el punto que más confunde, y vale la pena dejarlo claro: el seguro de comunidades no cubre el interior de cada vivienda. El mobiliario, los electrodomésticos, las reformas interiores o los daños dentro del piso de cada propietario son responsabilidad de cada uno.
Para eso existe el seguro de hogar individual, que cada propietario debería contratar por separado. Ambos seguros se complementan, no se solapan.
¿Quién contrata y quién decide en el seguro de comunidades de propietarios en Marbella?
La decisión de contratar —y de elegir con qué compañía— recae en la junta de propietarios, normalmente a propuesta del administrador de fincas. Es la junta quien aprueba la póliza y fija el capital asegurado del edificio.
El coste se reparte entre todos los propietarios en función de su coeficiente de participación, igual que otros gastos de comunidad. Por eso, aunque no seas tú quien lo contrata directamente, como propietario tienes todo el derecho de pedir que se revise la póliza, se comparen ofertas o se mejoren las coberturas.
En urbanizaciones de Marbella con piscinas, jardines amplios, zonas de barbacoa o gimnasios comunitarios, la exposición al riesgo es mayor que en un simple bloque de pisos urbano. Eso se tiene que reflejar en las coberturas.
Preguntas frecuentes sobre el seguro de comunidades
¿Es obligatorio el seguro de comunidades?
En España no hay una ley estatal que obligue de forma general a tener seguro de comunidades, aunque algunas comunidades autónomas sí lo exigen para ciertas coberturas mínimas. Dicho eso, la práctica totalidad de comunidades lo tienen —y los bancos que financian hipotecas suelen pedirlo—. Funcionar sin él es asumir un riesgo económico enorme.
¿Se solapa con mi seguro de hogar?
No, se complementan. El seguro de comunidad protege los elementos comunes del edificio; el de hogar protege el interior de tu vivienda. Puedes leer más sobre cómo funcionan juntos en nuestro artículo sobre la otra cara de tu piscina comunitaria: responsabilidades legales y seguro.
¿Quién paga si alguien se cae en una zona común?
La comunidad de propietarios, como responsable del mantenimiento de las zonas comunes, puede ser reclamada civil o incluso penalmente. La cobertura de responsabilidad civil del seguro de comunidades es la que cubre esas reclamaciones: indemnizaciones, gastos médicos, honorarios de abogados… Es uno de los motivos por los que esta cobertura es imprescindible en urbanizaciones con piscinas y jardines.
¿Cómo se calcula el capital asegurado del edificio?
El capital debe reflejar el valor de reconstrucción del edificio, es decir, lo que costaría volver a construirlo desde cero si quedase destruido (no el valor de mercado). Es habitual que comunidades antiguas tengan este capital desactualizado y, en caso de siniestro total, no cobrarían suficiente. Un corredor independiente como Segurmar puede ayudarte a calcular ese valor correctamente y evitar sorpresas.
¿Sabes qué cubre exactamente tu seguro de hogar? Escríbenos y lo revisamos contigo.
Somos correduría independiente en Marbella. Te comparamos las mejores opciones sin coste.
¿Prefieres que revisemos la póliza que ya tienes? Revisar mi póliza