
Rotura de lunas en el seguro: qué cubre
¿Sabes qué incluye y qué excluye la garantía de rotura de lunas en tu seguro de coche? Te lo explicamos sin tecnicismos desde Marbella.
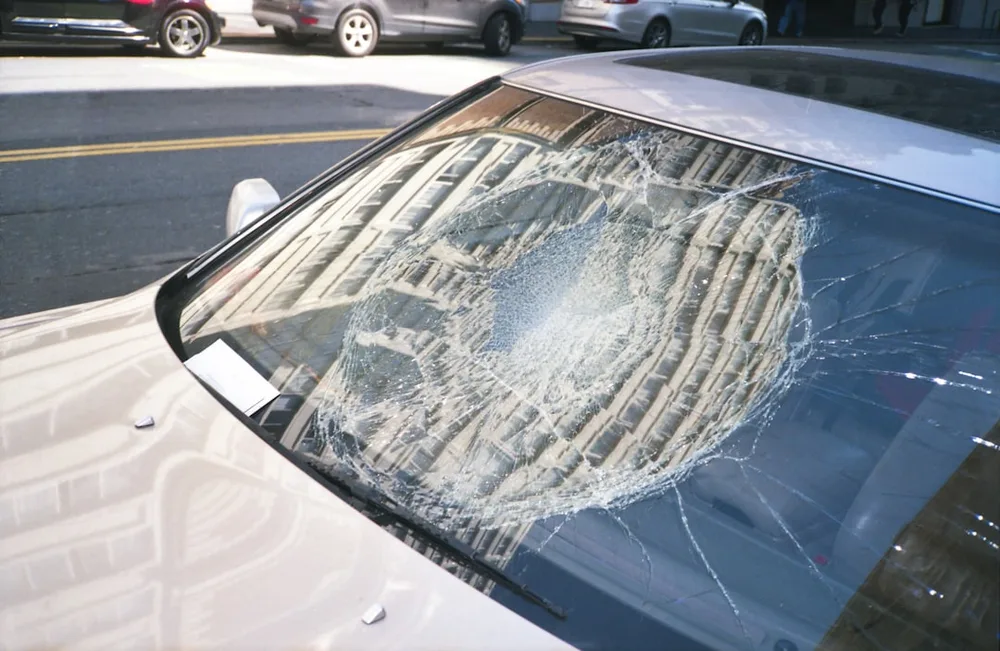
Estás aparcado en el Paseo Marítimo de Marbella, vuelves al coche y encuentras el parabrisas partido de lado a lado. Una piedra, un golpe, lo que sea. Llamas a tu seguro convencido de que tienes rotura de lunas —la garantía que cubre los cristales del vehículo— y entonces empieza la letra pequeña. ¿Te suena la situación? Sigue leyendo, porque hay más de un detalle que puede sorprenderte.
¿Qué cubre exactamente la garantía de rotura de lunas?
La garantía de rotura de lunas cubre la reparación o sustitución de los cristales del vehículo cuando se rompen por causas accidentales: una piedra en la autovía, el impacto de un granizo, un objeto caído. Eso es la idea general. El problema está en qué se entiende por "cristales" y qué condiciones hay que cumplir para que la cobertura funcione de verdad.
Si tienes un seguro de coche asegurado en la Costa del Sol, lo que leas aquí te afecta directamente.
¿Qué cree la gente que cubre esta garantía y en realidad no cubre?
Casi todo el mundo da por hecho que "lunas" significa cualquier cristal del vehículo, y no es así: en algunas pólizas los espejos retrovisores —tanto el interior como los exteriores— y las ópticas de los faros quedan expresamente excluidos de esta garantía. No son "lunas" a efectos del seguro, aunque estén hechos de cristal.
Otro punto que genera confusión: el techo solar. En algunas pólizas solo está cubierto si es de serie o si se declaró expresamente al contratar. Si lo instalaste después de la matriculación y no lo comunicaste, hay pólizas en las que directamente queda excluido.
Y luego está el tema de la tecnología moderna. Un parabrisas actual puede llevar integrados sensores de lluvia, cámaras de asistencia a la conducción, sistemas de navegación o incluso un head-up display —esa proyección de información en el cristal—. Hay pólizas que excluyen expresamente las lunas que incorporan este tipo de sistemas. Otras, en cambio, los incluyen. Dos pólizas aparentemente similares pueden darte respuestas completamente opuestas ante el mismo siniestro. Y la recalibración de las cámaras tras sustituir el parabrisas puede suponer varios cientos de euros que, si tu póliza no lo contempla, irán de tu bolsillo.
¿Cuándo entra la cobertura y cuándo no?
La cobertura suele entrar cuando el daño es accidental y está en los cristales que el condicionado reconoce como tales. Pero hay dos condiciones que mucha gente no conoce y que cambian bastante el resultado.
La primera: en muchas pólizas no te indemnizan en metálico. Si el cristal se rompe y decides no repararlo ni sustituirlo, no cobras nada. La garantía paga la reparación o la sustitución, no te da el dinero para que hagas con él lo que quieras.
La segunda: los límites económicos. Algunas pólizas establecen un tope máximo por siniestro que puede ser bastante ajustado. En vehículos de más de cierta antigüedad o con cristales especiales, el coste real puede superar ese límite con facilidad, y la diferencia te la comes tú. Además, hay pólizas que combinan ese tope con una franquicia —la parte del coste que siempre asumes tú antes de que el seguro intervenga—, algo que en este tipo de garantía no es lo más habitual pero existe.
¿Dar parte de rotura de lunas me sube el seguro?
Usar esta garantía suele tener impacto en el bonus-malus —el sistema por el que tu historial de siniestros sube o baja el precio de tu seguro—. Lo habitual es que declarar una rotura de cristales suba un nivel en esa escala, salvo que la reparación se haga en un taller de la red concertada del seguro.
En algunas pólizas la regla es todavía más detallada: si reparan el cristal (en vez de sustituirlo) usando los servicios que facilita la compañía, el siniestro no computa en absoluto. Si lo sustituyen usando esa misma red, computa como medio evento. Y si no usas los servicios recomendados, puede computar como un evento completo a partir del segundo. No es el esquema de todas las pólizas, pero ilustra bien cuánto puede importar dónde llevas el coche.
¿Qué tengo que mirar en mi póliza antes de necesitarla?
Antes de que pase nada, abre el condicionado de tu seguro y comprueba estos puntos:
- Qué se considera "luna" en tu póliza. Confirma si los retrovisores, las ópticas de los faros, la cúpula o las tulipas están incluidos o excluidos expresamente.
- Si tu vehículo lleva tecnología integrada en el parabrisas. Cámaras ADAS, sensor de lluvia, head-up display o antena integrada pueden estar cubiertos o excluidos según la póliza. Si no lo dice claramente, pregunta antes de dar por hecho que está cubierto.
- Si hay un límite máximo por siniestro. Compara ese importe con el precio aproximado de un parabrisas de tu vehículo, incluyendo la mano de obra y la posible recalibración.
- Si hay franquicia. No es lo más común en esta garantía, pero existe en algunas pólizas. Míralo.
- Si el techo solar está cubierto. Y si lo instalaste tú, confirma si lo declaraste en su momento.
- Qué pasa con el bonus-malus. Pregunta si usar esta garantía te sube el nivel y en qué condiciones puedes evitarlo eligiendo el taller adecuado.
- Si cobras en metálico o solo en especie. La mayoría de pólizas pagan la reparación directamente, no te dan dinero.
¿Estás pagando de más por el seguro de tu vehículo? Escríbenos y lo comparamos contigo.
Somos correduría independiente en Marbella. Te comparamos las mejores opciones sin coste.
¿Prefieres que revisemos la póliza que ya tienes? Revisar mi póliza